中山各大卖场市场调查分析报告
一、调查背景与目的
随着中山市经济持续发展和居民消费水平提升,各大卖场(含综合商超、家居建材卖场、家电卖场、农产品批发市场等)在零售体系中占据重要地位。本次调查旨在全面了解中山各大卖场的经营现状、消费者行为特征、竞争格局及存在的问题,为卖场优化运营和制定市场策略提供数据支撑和决策参考。
二、调查范围与方法
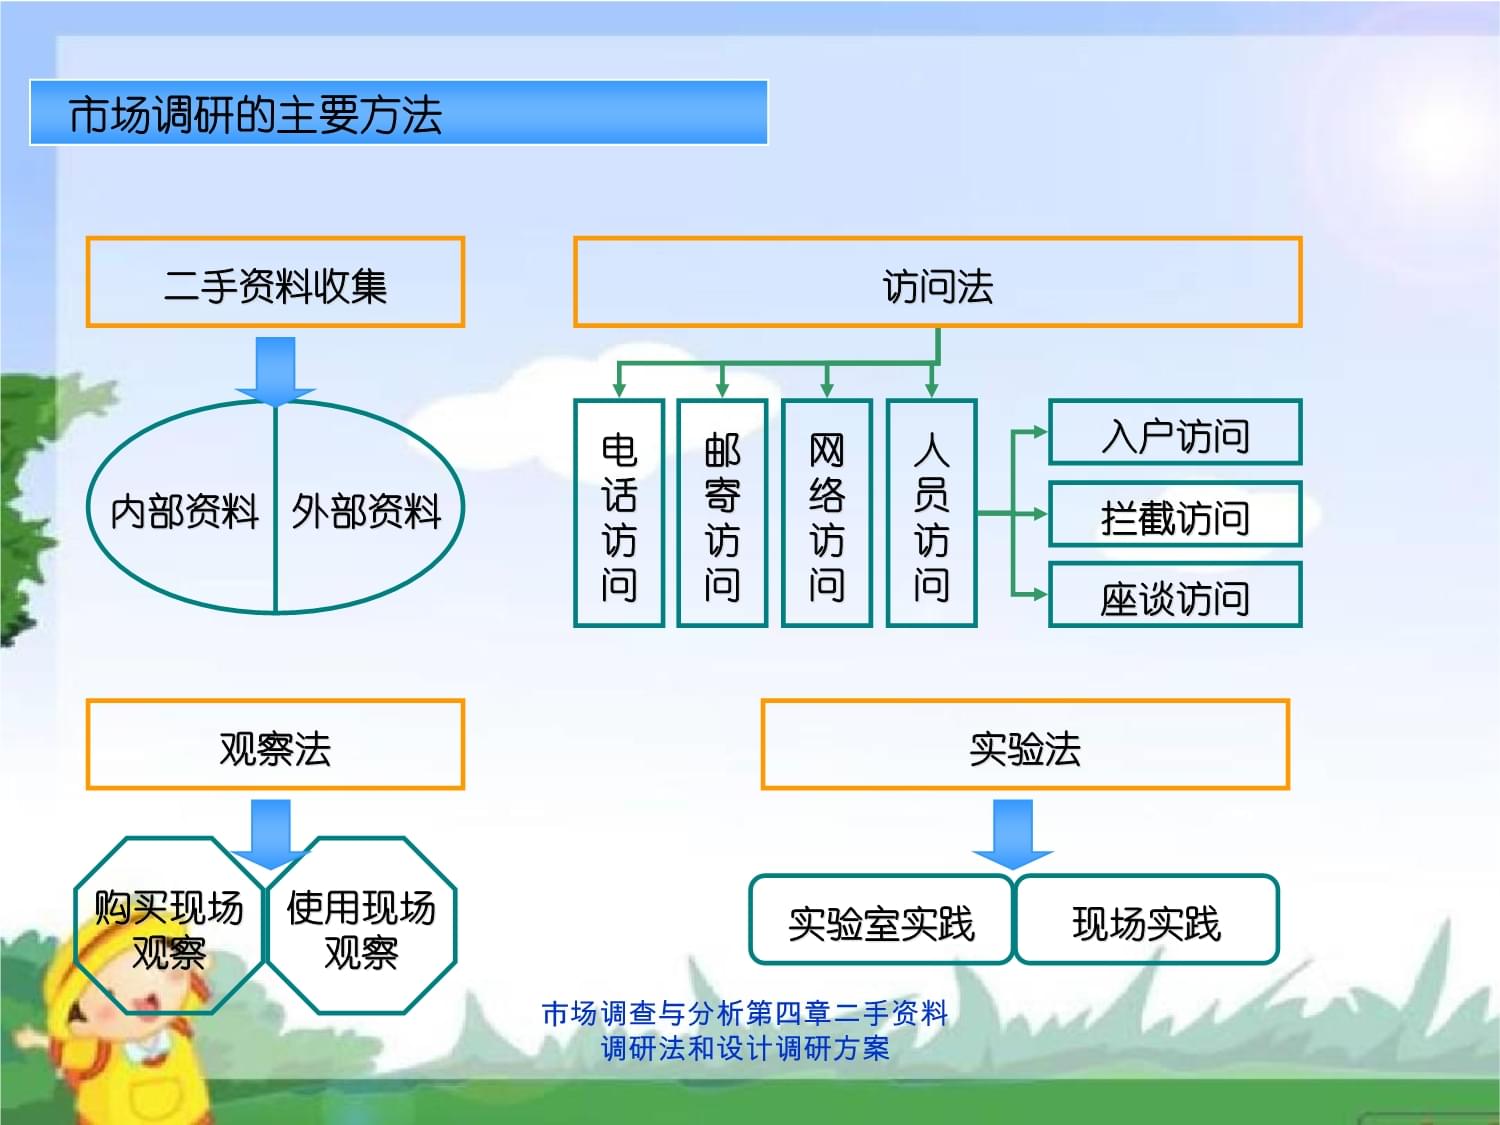
本次调查覆盖中山市主城区及重点镇区(如石岐、东区、西区、小榄、古镇、三乡等),选取代表性卖场20家,涵盖大型综合超市、家居建材卖场、家电连锁卖场和农产品批发市场。调查方法包括:实地走访观察、消费者问卷(有效样本1200份)、卖场管理人员深度访谈(30人次)、公开经营数据采集与对比分析。调查时间为2024年3月至5月,确保数据时效性和代表性。
三、调查结果分析
(一)卖场分布与经营规模
中山各大卖场呈现“中心集聚、镇区延伸”的分布特征。主城区大型综合超市密度较高,平均每万人拥有商业面积约0.8万平方米,基本满足日常消费需求;镇区卖场以中型超市和专业卖场为主,覆盖面较广但高端业态相对不足。从业态看,综合商超占比约45%,家居建材卖场约25%,家电卖场约15%,农产品批发市场约15%。多数卖场经营面积在5000至30000平方米之间,日均客流量从2000人次至15000人次不等,周末和节假日客流显著提升。
(二)消费者行为特征
调查显示,消费者选择卖场的主要因素依次为:地理位置便利(68%)、商品价格(57%)、商品品质与新鲜度(49%)、停车便利性(32%)和促销活动(28%)。购物频次方面,约55%的消费者每周光顾综合超市1至2次,生鲜和日用品是主要购买品类;家居建材和家电卖场则呈现低频次、高客单价特征,消费者平均决策周期超过两周。值得注意的是,线上渠道对线下卖场形成一定分流,约40%的受访者表示会先在线比价后再到店购买,年轻群体(18-35岁)线上比价比例高达62%。
(三)竞争格局与经营状况
中山卖场竞争格局呈现“连锁品牌主导、本土卖场补充”的特点。全国性连锁品牌在综合商超和家电卖场领域占据优势,凭借供应链和品牌效应吸引客流;本土卖场则依托社区渗透和本地化服务维持稳定客群。2023年样本卖场平均销售额同比增长约5%,但净利润率普遍收窄至2%-4%,人力成本和租金压力成为主要制约因素。部分卖场通过增加体验业态(如餐饮、儿童娱乐)和强化生鲜经营实现差异化,客流量提升10%-15%。
(四)存在的问题
一是部分卖场同质化竞争严重,商品结构和服务模式趋同,价格战削弱盈利能力;二是数字化水平参差不齐,约60%的中小卖场尚未建立有效的线上会员和营销体系;三是停车位不足、动线设计不合理等硬件问题影响消费体验;四是生鲜和食品安全管理在部分卖场仍存在薄弱环节,冷链设施和溯源体系有待完善;五是镇区卖场物流配送效率偏低,制约商品周转和成本控制。
四、对策与建议
第一,推动差异化经营。卖场应结合区位和客群特征明确定位,综合超市强化生鲜和自有品牌,家居建材卖场提升场景化体验和设计服务,避免同质化价格竞争。
第二,加快数字化转型。建设线上线下一体化会员系统,利用小程序、社群营销和即时配送拓展销售渠道,提升复购率和顾客黏性。
第三,优化消费体验。改善停车配套和卖场动线,增加休息区和便民服务,定期开展主题促销和社区活动,增强到店吸引力。
第四,强化供应链与食品安全管理。完善冷链设施和商品溯源体系,加强与本地农产品基地对接,降低流通成本并保障品质。
第五,提升镇区卖场运营能力。通过共同配送和集中采购提高物流效率,鼓励连锁品牌向镇区延伸,补齐业态短板。
五、结论
中山各大卖场总体保持平稳发展态势,但面临同质化竞争、成本上升和线上分流等多重压力。卖场需从差异化定位、数字化转型、体验优化和供应链管理等方面综合施策,方能在竞争中实现可持续发展。建议相关部门加强商业网点规划引导,完善配套政策,促进卖场业态健康有序发展。
如若转载,请注明出处:http://www.chaozhix.com/product/54.html
更新时间:2026-11-21 03:13:19